O essencial em poucos pontos
- Cooperativa, empresa e pessoa física não devem compartilhar um cadastro genérico.
- Nota fiscal, romaneio, pesagem, pagamento e documento ambiental cumprem funções diferentes.
- A emissão de nota de entrada depende da regra do estado e do tipo de fornecedor.
- Rastreabilidade protege estoque, custo, tributos e comprovação ambiental.
Por que a origem do reciclável precisa ser documentada?
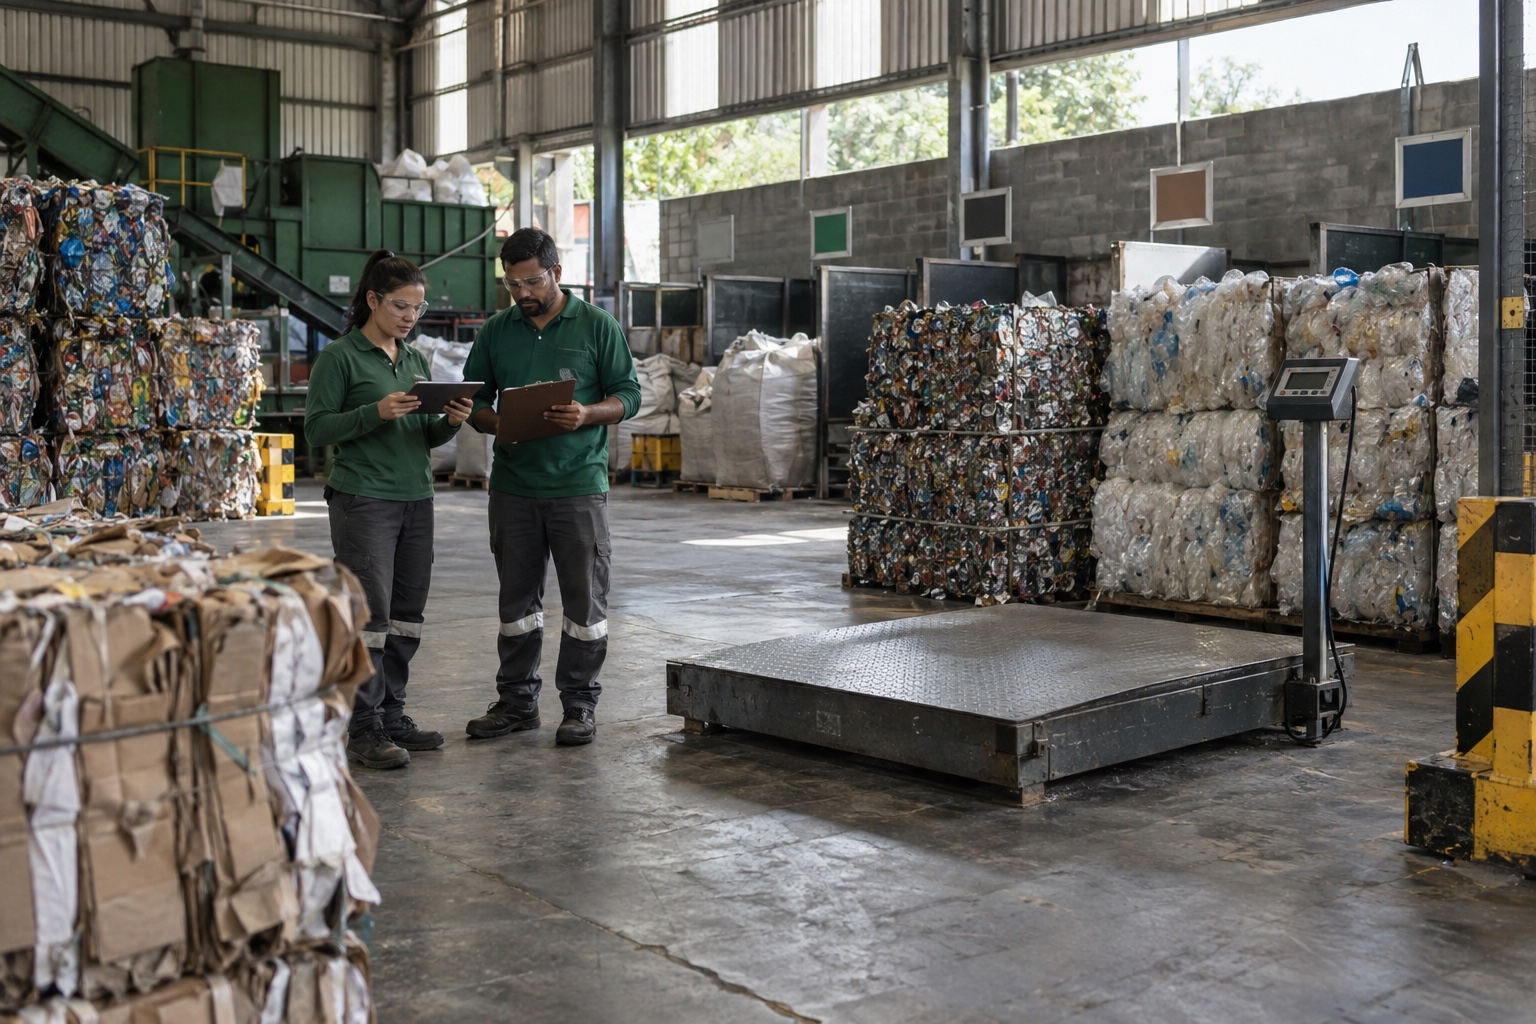
Porque a origem liga o fornecedor à carga, à pesagem, ao custo, ao pagamento, à nota fiscal e ao controle ambiental.
A Política Nacional de Resíduos Sólidos (PNRS) reconhece o papel das cooperativas e associações de catadores. Isso não elimina cadastros e documentos. O processo precisa ser simples o bastante para funcionar na portaria e na balança.
Sem vínculo entre fornecedor, carga e pagamento, a empresa pode ter estoque sem origem, custo sem prova ou documento sem material correspondente.
- Identificação do fornecedor
- Data e local do recebimento
- Material e qualidade
- Peso bruto, descontos e peso líquido
- Preço e forma de pagamento
- Documento fiscal e ambiental aplicável
Fontes: Presidência da República
O que cadastrar para cooperativas, empresas e pessoas físicas?
Mantenha identidade, situação cadastral, contatos, dados bancários, documentos aplicáveis e perfil tributário separados por fornecedor e atualizados.
Para cooperativas, confira o Cadastro Nacional da Pessoa Jurídica (CNPJ), o representante e quem pode assinar. O pagamento à cooperativa não deve se misturar com pagamentos pessoais.
Para pessoa física, confira o Cadastro de Pessoas Físicas (CPF) e os dados exigidos no estado. Não concentre dezenas de compras num fornecedor chamado “diversos”.
- Nome ou razão social
- CPF ou CNPJ
- Inscrição estadual quando houver
- Endereço e contato
- Representante e poderes
- Conta de mesma titularidade ou justificativa
- Licenças ou cadastros quando aplicáveis
Fontes: Presidência da República
A trilha de uma compra bem documentada
Veja como cada etapa se conecta na rotina da empresa.
- 011. Cadastrar
Fornecedor, CPF ou CNPJ, representante e dados válidos.
- 022. Receber
Carga, veículo, material, qualidade e ticket de balança.
- 033. Documentar
Nota fiscal e MTR quando cada regra exigir.
- 044. Pagar
Preço, descontos, favorecido e comprovante ligados à carga.
- 055. Conciliar
Documento, estoque, banco e pendências no fechamento.
Quem emite a nota fiscal na compra de recicláveis?
Depende do fornecedor, da operação e da regra do estado. Em alguns casos o vendedor emite. Em outros, a recicladora emite uma nota de entrada.
Não transforme a prática de um estado em regra para o Brasil inteiro. Faça uma tabela por estado e tipo de fornecedor, com documento, natureza da operação (CFOP), imposto e responsável pela emissão.
O arquivo XML da nota deve ficar ligado ao recebimento. Se a carga chegou como plástico misto, mas depois foi separada entre PET e PEAD, registre a transformação; não altere apenas a planilha do pátio.
- UF da operação
- Fornecedor contribuinte ou não
- Material e finalidade
- Nota do fornecedor ou nota de entrada
- Momento de emissão
- Informações complementares e fundamento
Fontes: Portal Nacional da NF-e · SPED
Como ligar pesagem, preço e pagamento?
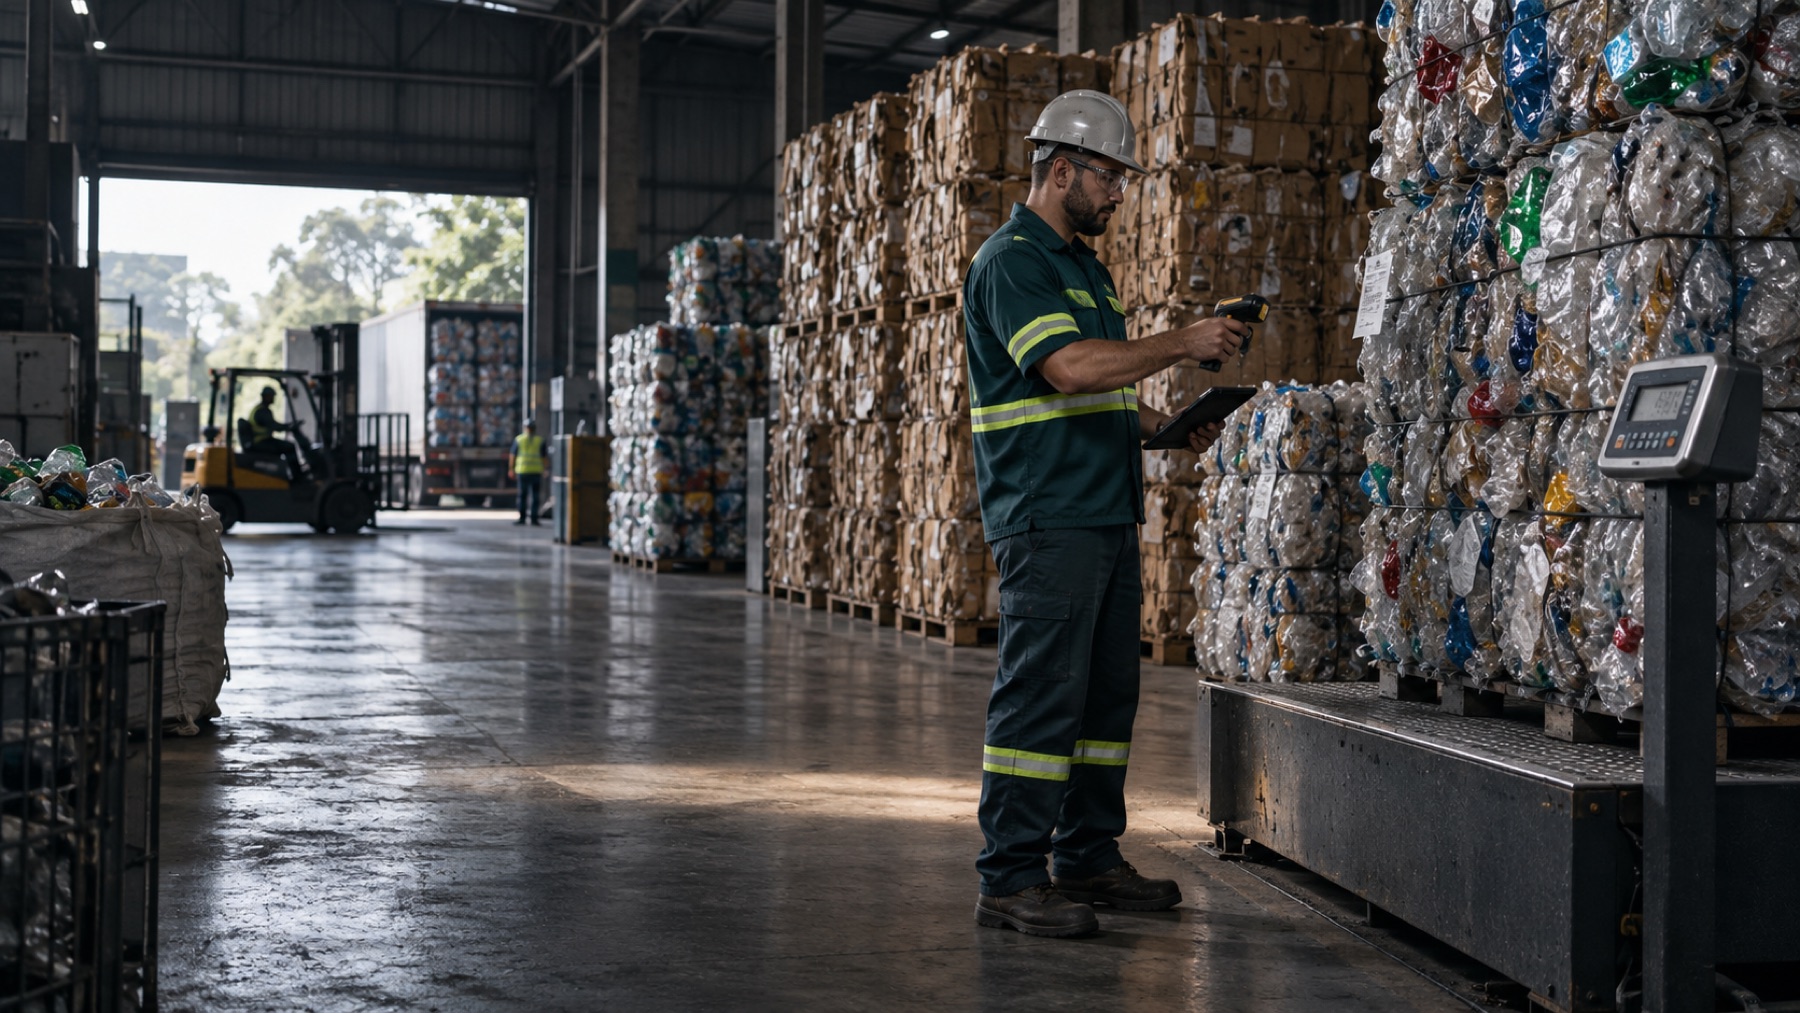
Use um identificador único da carga para conectar fornecedor, veículo, romaneio, pesos, descontos, classificação, documento fiscal e liquidação financeira.
Registre peso inicial e final, tara, impureza ou umidade quando usados e quem autorizou o desconto. O fornecedor deve conseguir entender a memória do valor pago.
Evite pagamentos fracionados ou a terceiros sem justificativa e aprovação. A conciliação deve mostrar que o total pago corresponde às cargas e documentos aceitos.
- Número do recebimento
- Comprovantes de balança
- Critério de qualidade
- Tabela ou preço negociado
- Descontos identificados
- Documento fiscal
- Comprovante de pagamento
Cooperativas transformam resíduos em insumos de valor
A reportagem mostra a rotina de cooperativas na coleta e separação. Ela ajuda a entender por que fornecedor, material, peso e destino precisam permanecer ligados nos controles. O vídeo só é carregado depois do clique.
NF-e e MTR são o mesmo documento?
Não. A Nota Fiscal eletrônica (NF-e) registra a operação fiscal. O Manifesto de Transporte de Resíduos (MTR) acompanha a movimentação ambiental quando a regra exige.
O Sistema Nacional de Informações sobre a Gestão de Resíduos Sólidos (SINIR) informa que geradores sujeitos a plano de resíduos, transportadores, destinadores e armazenadores temporários devem registrar as movimentações alcançadas. Alguns estados usam sistemas próprios.
Confirme se o material e a operação exigem MTR, quem deve emitir, qual sistema usar e como o recebimento e a destinação serão atestados. Um documento não substitui o outro.
- Gerador
- Transportador
- Armazenador temporário
- Destinador
- Tipo e quantidade de resíduo
- Recebimento e destinação
Fontes: Ministério do Meio Ambiente e Mudança do Clima · Presidência da República
Qual checklist usar no fim do mês?
Reconcilie fornecedores, cargas, documentos, pesos, estoque e pagamentos; toda diferença precisa de motivo, impacto e responsável.
Liste recebimentos sem nota, notas sem recebimento, pagamentos sem carga, cadastro incompleto e MTR pendente. Não “feche” apagando a diferença: classifique-a e defina uma correção.
- Compras por fornecedor
- Peso por material
- XML e escrituração
- Contas a pagar e banco
- Entradas no estoque
- MTR e comprovantes ambientais
- Pendências do período
Fontes: SPED · Ministério do Meio Ambiente e Mudança do Clima
Dúvidas sobre o tema
Posso comprar sucata de pessoa física?
A operação precisa seguir regras fiscais, cadastrais, financeiras e ambientais aplicáveis. Confirme na UF quem emite o documento e quais dados e controles são exigidos.
Toda compra de catador exige nota de entrada?
A resposta depende da legislação estadual, do perfil das partes e da operação. Não aplique automaticamente a regra observada em outra UF.
O MTR substitui a nota fiscal?
Não. O MTR rastreia a movimentação ambiental quando aplicável; a nota fiscal documenta a operação fiscal. A empresa pode precisar dos dois.
Como comprovar a origem do material?
Vincule cadastro do fornecedor, romaneio, pesagem, documento fiscal, pagamento e documentos ambientais por carga, preservando os arquivos e responsáveis.
Confira a informação na origem
- Presidência da RepúblicaLei nº 12.305/2010 — Política Nacional de Resíduos Sólidos
- Presidência da RepúblicaLei nº 5.764/1971 — Política Nacional de Cooperativismo
- Portal Nacional da NF-eManual de Orientação do Contribuinte da NF-e
- SPEDGuia Prático da EFD ICMS/IPI — versão 3.2.4
- Ministério do Meio Ambiente e Mudança do ClimaManifesto de Transporte de Resíduos — MTR/SINIR
Conteúdo informativo, atualizado em 8 de novembro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.