O essencial em poucos pontos
- O fechamento precisa reconciliar documento, material, peso, valor e estoque.
- Classificações operacionais devem ter correspondência estável nos cadastros fiscal e contábil.
- Estoque não é só uma obrigação anual: é uma informação central para custo e margem.
- O regime tributário deve ser analisado com dados da operação, não apenas pelo faturamento.
Por que a contabilidade de uma recicladora é diferente?
Porque o resultado depende de uma cadeia física muito presente: materiais entram com classificações, unidades e qualidades diferentes, podem ser separados ou transformados e saem com outra composição de custo e preço.
A Política Nacional de Resíduos Sólidos define reciclagem como a transformação de resíduos em insumos ou novos produtos. Na prática contábil, essa transformação precisa aparecer em documentos e controles capazes de explicar de onde veio o material, o que aconteceu com ele e como o valor foi formado.
Quando a operação registra “sucata” de forma genérica, mas compra, separa e vende categorias com preços muito diferentes, a contabilidade recebe uma fotografia borrada. O primeiro trabalho não é criar mais planilhas: é definir quais informações precisam nascer corretamente na origem.
- Origem e documento da entrada
- Tipo e qualidade do material
- Peso bruto, descontos e peso líquido
- Movimentações, perdas e transformação
- Destino, preço e documento da saída
Fontes: Presidência da República
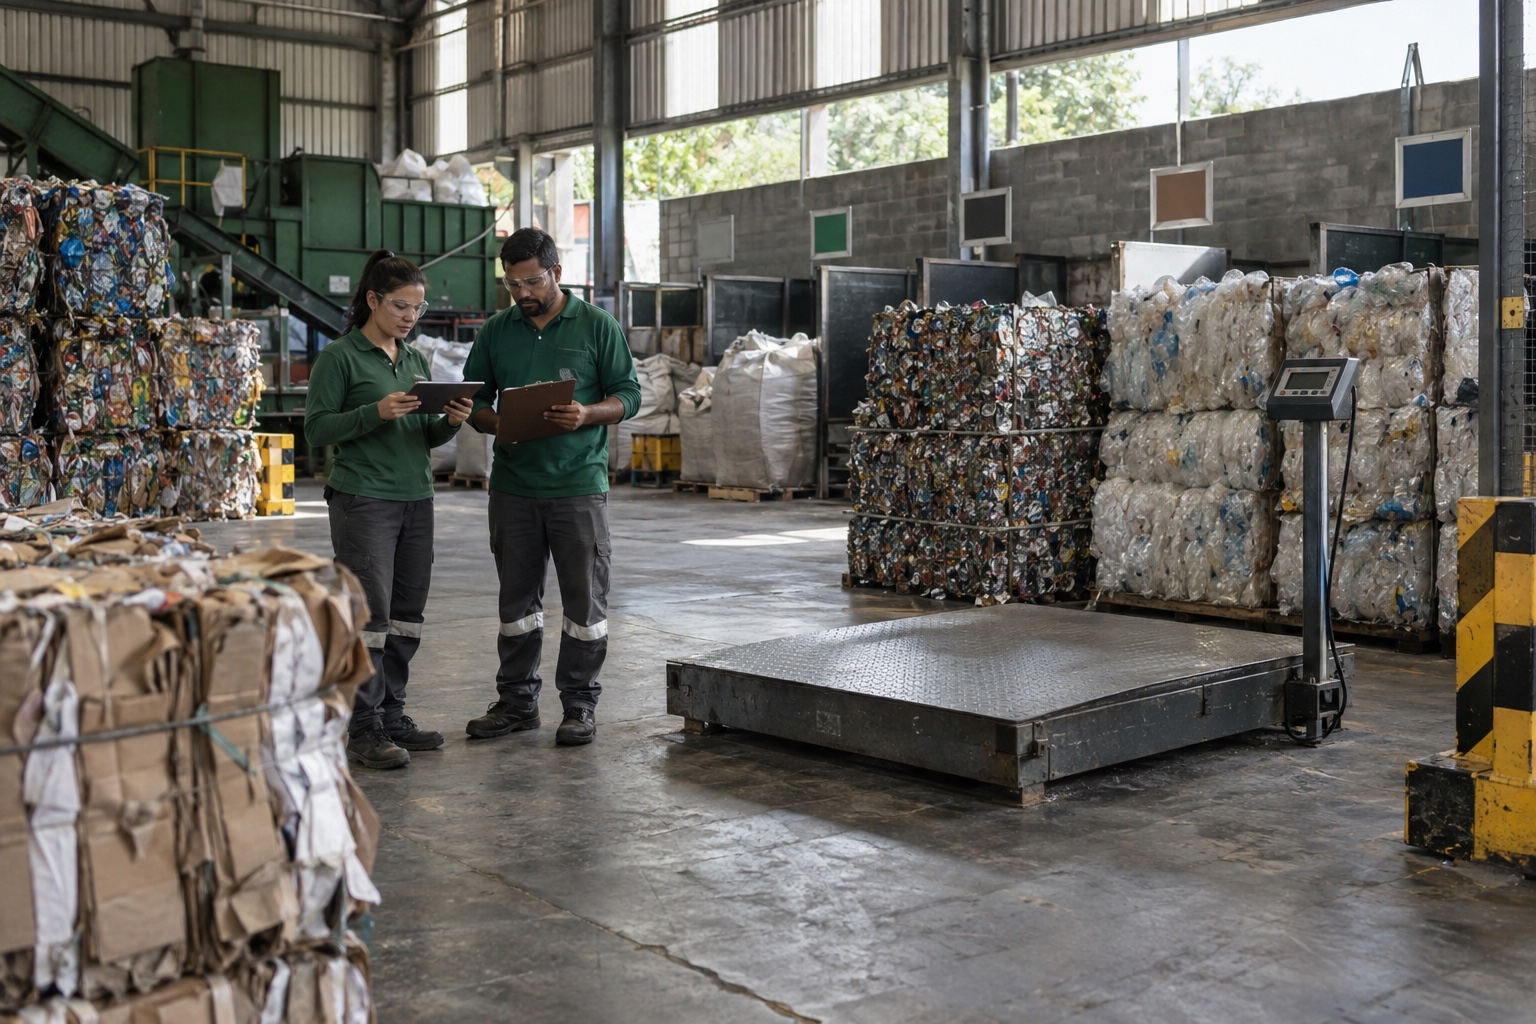
A informação contábil começa onde o material entra: identificação, peso, origem e responsável pela conferência.
Imagem editorial criada para a RevalorDocumentos e cadastros precisam falar a mesma língua
O cadastro usado na balança, no estoque, na nota fiscal e na contabilidade deve permitir a mesma leitura do material, mesmo que cada sistema tenha seu próprio código.
Uma tabela de correspondência bem mantida evita que o mesmo material apareça com nomes diferentes em compras, vendas e inventário. Também ajuda a conferir unidades de medida, natureza da operação, participantes e documentos ausentes.
A classificação fiscal e o tratamento de cada operação dependem do material, da origem, do destino, do estado e do perfil das partes. Por isso, regras tributárias devem ser validadas caso a caso; este controle operacional não substitui a análise fiscal.
- Cadastro mestre de materiais
- Conversão documentada entre quilo, tonelada, unidade ou lote
- Rotina para entradas sem documento ou com divergência
- Vínculo entre romaneio, pesagem, documento fiscal e pagamento
- Responsável por corrigir cadastro antes do fechamento
Fontes: SPED
O mesmo material atravessa cinco registros.
Quando um elo muda de nome, unidade ou quantidade, a divergência aparece no fechamento.
- 01Recebimento
Origem, documento e primeira pesagem.
- 02Classificação
Material, qualidade e unidade padronizados.
- 03Estoque
Movimentos, perdas e transformações registrados.
- 04Venda
Destino, preço, peso e documento de saída.
- 05Fechamento
Conciliação física, fiscal, financeira e contábil.
Estoque, custo e margem: o mesmo problema visto de três lados
Se a quantidade física não fecha, o custo contábil e a margem gerencial também ficam frágeis.
O CPC 16 orienta a mensuração de estoques e a composição de custos. Para uma recicladora, isso exige critérios consistentes para separar custo de aquisição, transformação, perdas normais, despesas do período e valor que pode ser recuperado na venda.
A margem não deve ser calculada apenas como preço de venda menos preço médio de compra. Frete, beneficiamento, mão de obra diretamente atribuível, perdas, umidade, impurezas e variação de qualidade podem mudar o resultado real de um lote ou categoria.
- Inventários rotativos por categoria e local
- Registro separado de perda, ajuste e transformação
- Critério de custo aplicado de forma consistente
- Conciliação entre quantidade física, sistema e contabilidade
- Análise de margem por material, cliente e período
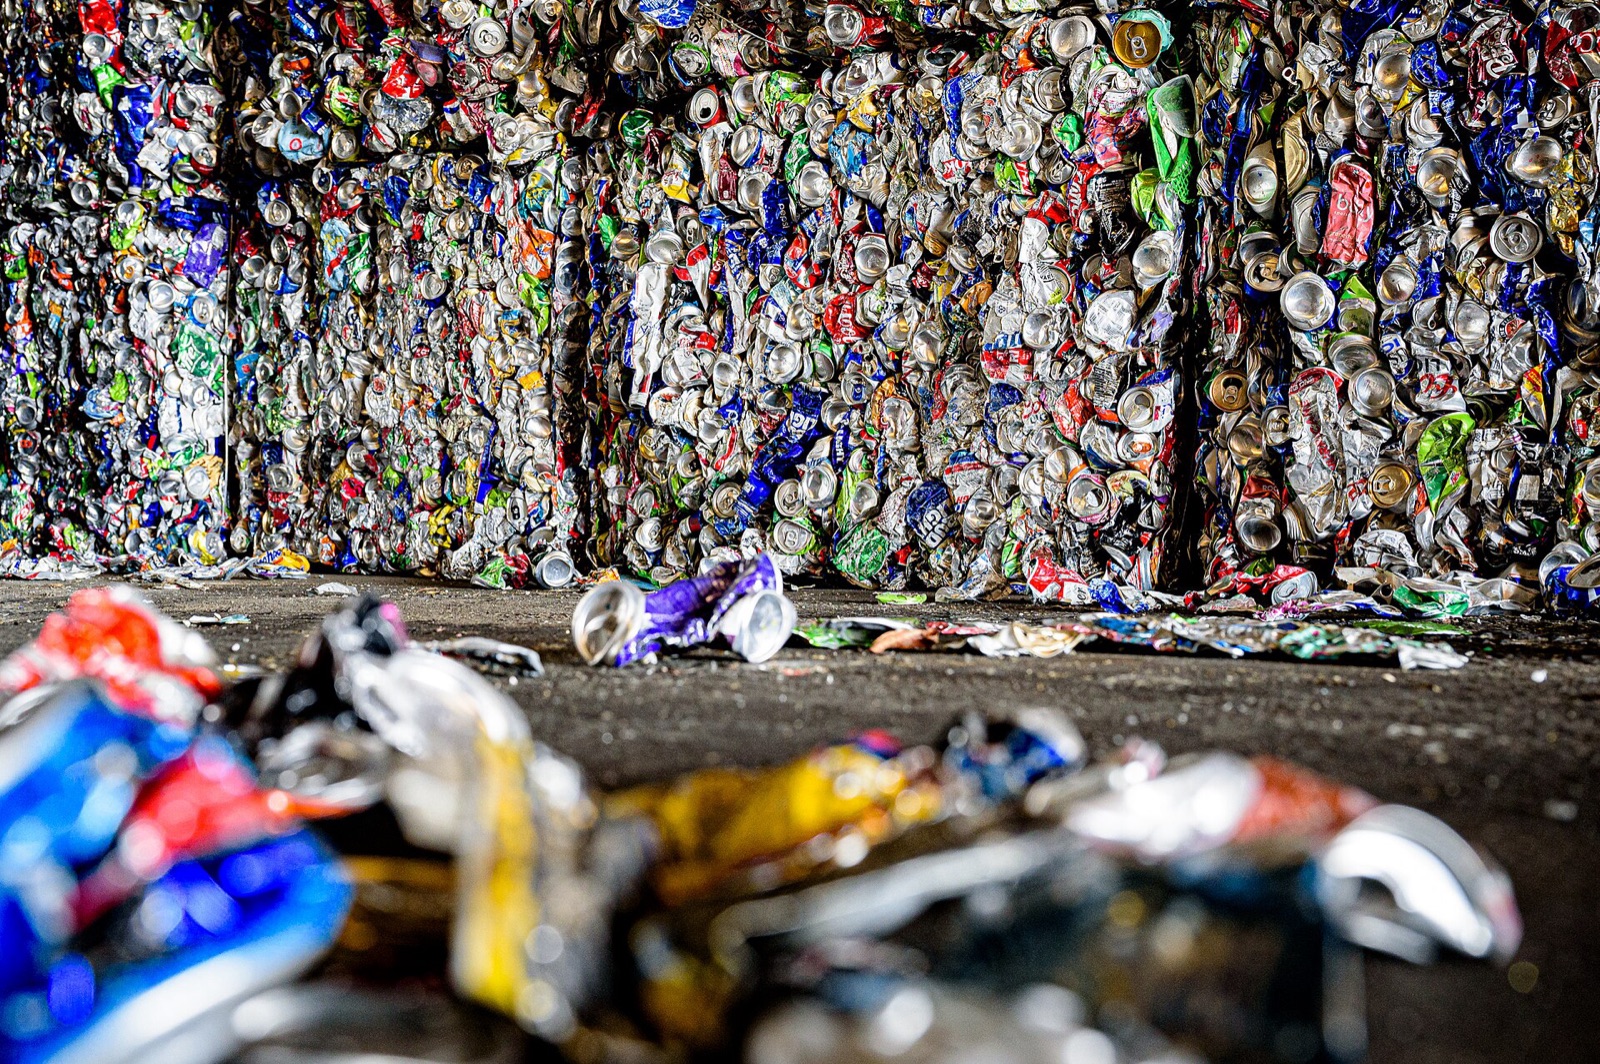
Separar materiais por tipo e qualidade torna visível algo que um cadastro genérico esconderia: estoques parecidos podem ter valores e destinos muito diferentes.
Greenville, NC / Wikimedia Commons — domínio públicoO que muda quando a empresa está no Lucro Real?
No Lucro Real, a qualidade da escrituração e dos controles ganha ainda mais peso porque o resultado contábil é o ponto de partida da apuração, com os ajustes previstos na legislação.
Isso não significa que toda empresa de reciclagem deva estar no Lucro Real. A escolha do regime depende de atividade, margem, créditos, despesas, estrutura e projeções. A comparação precisa usar dados confiáveis e considerar o custo de manter os controles exigidos.
A Receita Federal destaca a importância da escrituração e do Livro de Registro de Inventário. Um valor de estoque lançado no balanço sem controles que o sustentem não resolve o problema de evidência.
- Fechamentos mensais conciliados
- Inventário suportado por registros
- Plano de contas aderente à operação
- Documentos guardados e localizáveis
- Memória dos ajustes fiscais e das premissas
Fontes: Receita Federal
Checklist de um fechamento mensal que explica o negócio
Um bom fechamento não termina na guia: ele mostra se operação, fiscal, contábil e financeiro contam a mesma história.
O calendário deve indicar quem entrega cada informação, quando as divergências são tratadas e em qual momento o mês é considerado encerrado. Pendências não resolvidas precisam ficar visíveis, com impacto e responsável.
- Conferir entradas, saídas, cancelamentos e documentos faltantes
- Reconciliar estoque inicial, movimentos, ajustes e estoque final
- Conciliar bancos, fornecedores, clientes e tributos
- Revisar variações de volume, preço, custo e margem
- Registrar decisões e correções para o mês seguinte
Fontes: SPED · Comitê de Pronunciamentos Contábeis
Gestão de estoque do jeito certo
Uma introdução prática ao controle de estoque. Na reciclagem, os mesmos fundamentos precisam incorporar peso, qualidade, perdas e transformação.
Como escolher uma contabilidade para reciclagem
Procure uma equipe que faça perguntas sobre a operação antes de oferecer uma resposta tributária pronta.
A conversa inicial deve alcançar materiais, documentos, estoque, sistemas, estados de atuação, regime, equipe e rotina de fechamento. Especialização não é decorar um benefício fiscal: é saber onde a informação costuma quebrar e como testar se os números se sustentam.
Peça um escopo claro, calendário, responsáveis e forma de acompanhamento. A empresa continua responsável pelos registros da operação; a contabilidade precisa transformar esses registros em obrigações e informação confiável para decidir.
Dúvidas sobre o tema
Toda recicladora precisa estar no Lucro Real?
Não. O regime depende das atividades, faturamento, margem, créditos, despesas, estrutura e demais regras aplicáveis. A decisão deve ser comparada com dados reais da empresa.
Por que o estoque é tão importante para a contabilidade?
Porque ele afeta custo, resultado, margem, balanço e diversas conferências fiscais. Sem quantidade e critério de custo confiáveis, o fechamento perde sustentação.
A contabilidade consegue corrigir um estoque sem controle?
Ela pode ajudar a desenhar critérios, conciliações e um plano de saneamento, mas o controle físico precisa nascer e ser mantido na operação.
A Revalor atende comércio e indústria de recicláveis?
Sim. O escopo é dimensionado conforme a atividade, o regime tributário, o volume, os materiais e a complexidade da operação.
Confira a informação na origem
- Presidência da RepúblicaLei nº 12.305/2010 — Política Nacional de Resíduos Sólidos
- Comitê de Pronunciamentos ContábeisCPC 16 (R1) — Estoques
- SPEDGuia Prático da EFD ICMS/IPI — versão 3.2.4
- Receita FederalPerguntas e respostas da pessoa jurídica — escrituração e inventário
Conteúdo informativo, atualizado em 8 de novembro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.