O essencial em poucos pontos
- Peso bruto, tara, desconto e peso líquido precisam ser guardados separadamente.
- Perda normal, rejeito, ajuste de inventário e desvio não são a mesma ocorrência.
- Transformação deve consumir insumos e gerar produtos com rendimento mensurável.
- Inventário rotativo reduz o tamanho das diferenças encontradas no fechamento anual.
Por que o estoque de recicláveis é difícil de controlar?
Porque materiais variam em peso, qualidade e unidade e podem ser separados, misturados, prensados, moídos ou transformados antes da venda.
O material que entra com um nome pode sair dividido em várias classes. Também pode haver redução por umidade, impureza e rejeito. Se o sistema registra apenas uma baixa genérica, não explica o que aconteceu.
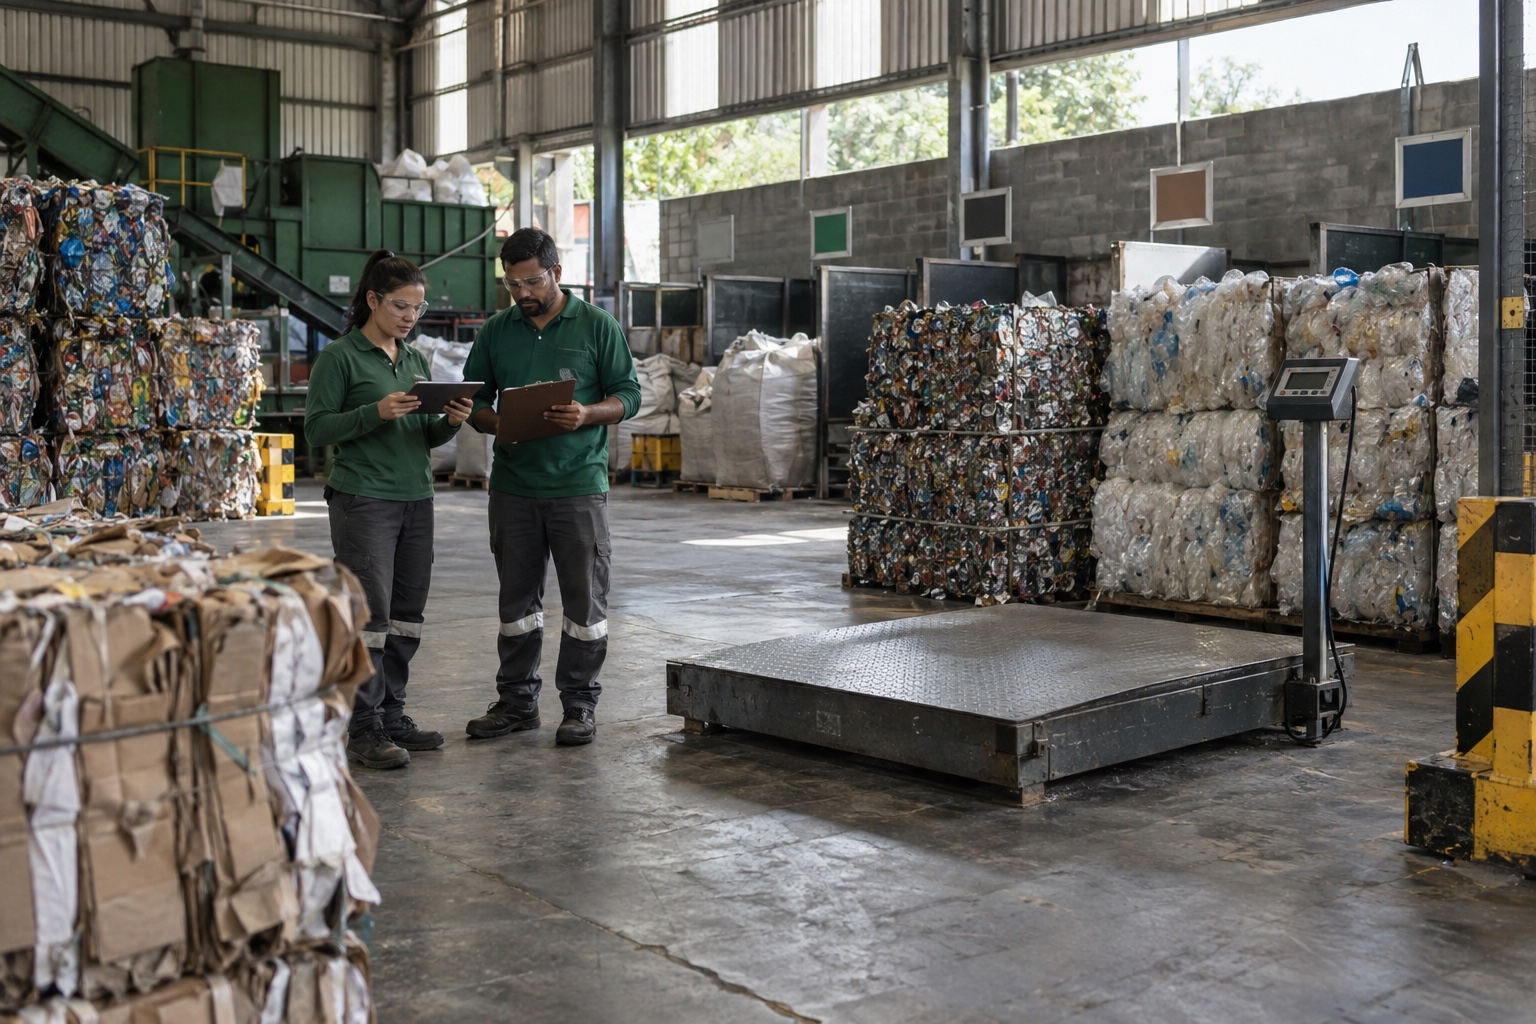
O primeiro passo é mapear eventos físicos: recepção, classificação, transferência, transformação, perda, ajuste e expedição. Cada evento precisa de responsável e evidência mínima.
Como organizar materiais e unidades de medida?
Use um cadastro mestre e mantenha conversões controladas entre as unidades usadas na compra, produção, estoque e venda.
Quilo, tonelada, unidade, fardo e lote não podem ser convertidos por aproximação silenciosa. Quando a conversão varia, registre o peso real do lote em vez de aplicar uma média eterna.
Descrições devem separar materiais que tenham preço, rendimento ou destino diferentes. Códigos operacionais podem coexistir com códigos fiscais, desde que uma tabela de correspondência seja mantida.
- Código único e descrição clara
- Família, tipo e qualidade
- Unidade de estoque
- Conversões permitidas
- NCM e descrição fiscal relacionada
- Locais em que pode ser armazenado
Fontes: SPED
Como fechar o estoque de recicláveis
Veja como cada etapa se conecta na rotina da empresa.
- 01Saldo inicial
Comece com a quantidade conferida no fim do mês anterior.
- 02Entradas
Some compras e retornos com nota e peso ligados à recepção.
- 03Transformação
Registre material consumido, produto gerado e perda do processo.
- 04Saídas
Baixe vendas, transferências e descarte documentado.
- 05Contagem
Compare o saldo do sistema com o peso ou volume físico.
Como registrar transformação e rendimento?
Abra uma ordem ou lote, baixe os materiais consumidos e registre produtos gerados, perdas e resíduos do processo.
O rendimento compara a quantidade aproveitável produzida com a quantidade consumida, usando unidades compatíveis. Ele deve ser analisado por material, processo, turno ou período conforme a realidade operacional.
Uma variação pode ser normal por qualidade da carga, mas precisa ser explicada. Parâmetros muito amplos escondem problemas; parâmetros impossíveis induzem ajustes artificiais.
- Quantidade e custo do material usado
- Produto principal e outros materiais aproveitáveis
- Perdas, rejeitos e sobras
- Tempo e recursos do processo
- Rendimento esperado e realizado
- Responsável pela aprovação
Toda perda entra no custo?
Não automaticamente. O tratamento depende da natureza da perda e dos critérios contábeis; perdas anormais não devem ser escondidas como custo normal do estoque.
O CPC 16 inclui no custo os gastos de aquisição e transformação e outros necessários para levar o estoque à condição e localização atuais, mas exclui desperdícios anormais e determinados gastos do período.
A empresa deve distinguir perda técnica esperada, rejeito identificado, avaria, furto, erro de pesagem e ajuste de cadastro. Cada causa pode exigir ação operacional, contábil e fiscal diferente.
- Perda normal do processo
- Perda anormal ou avaria
- Impureza descontada na recepção
- Rejeito com destinação própria
- Diferença de inventário
- Erro de unidade ou cadastro
Gestão de estoque do jeito certo
O vídeo apresenta controles básicos de estoque. Na reciclagem, aplique os mesmos princípios com atenção extra a peso, qualidade, perdas, transformação e local do material. O vídeo só é carregado depois do clique.
Como fazer inventário sem parar a empresa?
Conte por ciclos durante o ano e planeje o corte de movimentos, em vez de descobrir toda divergência apenas no inventário anual.
Materiais de maior valor, giro ou histórico de diferença podem ser contados com mais frequência. A contagem deve ser independente do saldo esperado quando possível e registrar data, local, método e responsáveis.
Antes de ajustar, procure movimentos pendentes, notas sem entrada, ordens abertas, transferências, unidades incorretas e pesagens posteriores ao horário de corte. O ajuste é a conclusão da investigação, não o seu início.
- Definir escopo e horário de corte
- Congelar ou controlar movimentos
- Contar e pesar com método definido
- Recontar divergências relevantes
- Investigar causa
- Aprovar e documentar ajuste
Fontes: Comitê de Pronunciamentos Contábeis · Receita Federal
Quais indicadores mostram se o estoque está saudável?
Acompanhe diferença física, rendimento, perda, giro, idade, custo e margem por material — sempre com definição estável.
Indicador sem regra de cálculo não permite comparação. Defina numerador, denominador, unidade, data de corte e fonte dos dados. A mesma tonelada não pode aparecer duas vezes em locais ou estágios diferentes.
Fechamentos mensais devem explicar variações fora da faixa esperada. O objetivo não é produzir mais gráficos, mas encontrar o ponto em que quantidade ou valor deixou de fazer sentido.
- Acuracidade do estoque
- Diferença por material e local
- Rendimento do processo
- Perda normal e anormal
- Dias de estoque
- Margem por tonelada vendida
Dúvidas sobre o tema
Como controlar estoque de sucata?
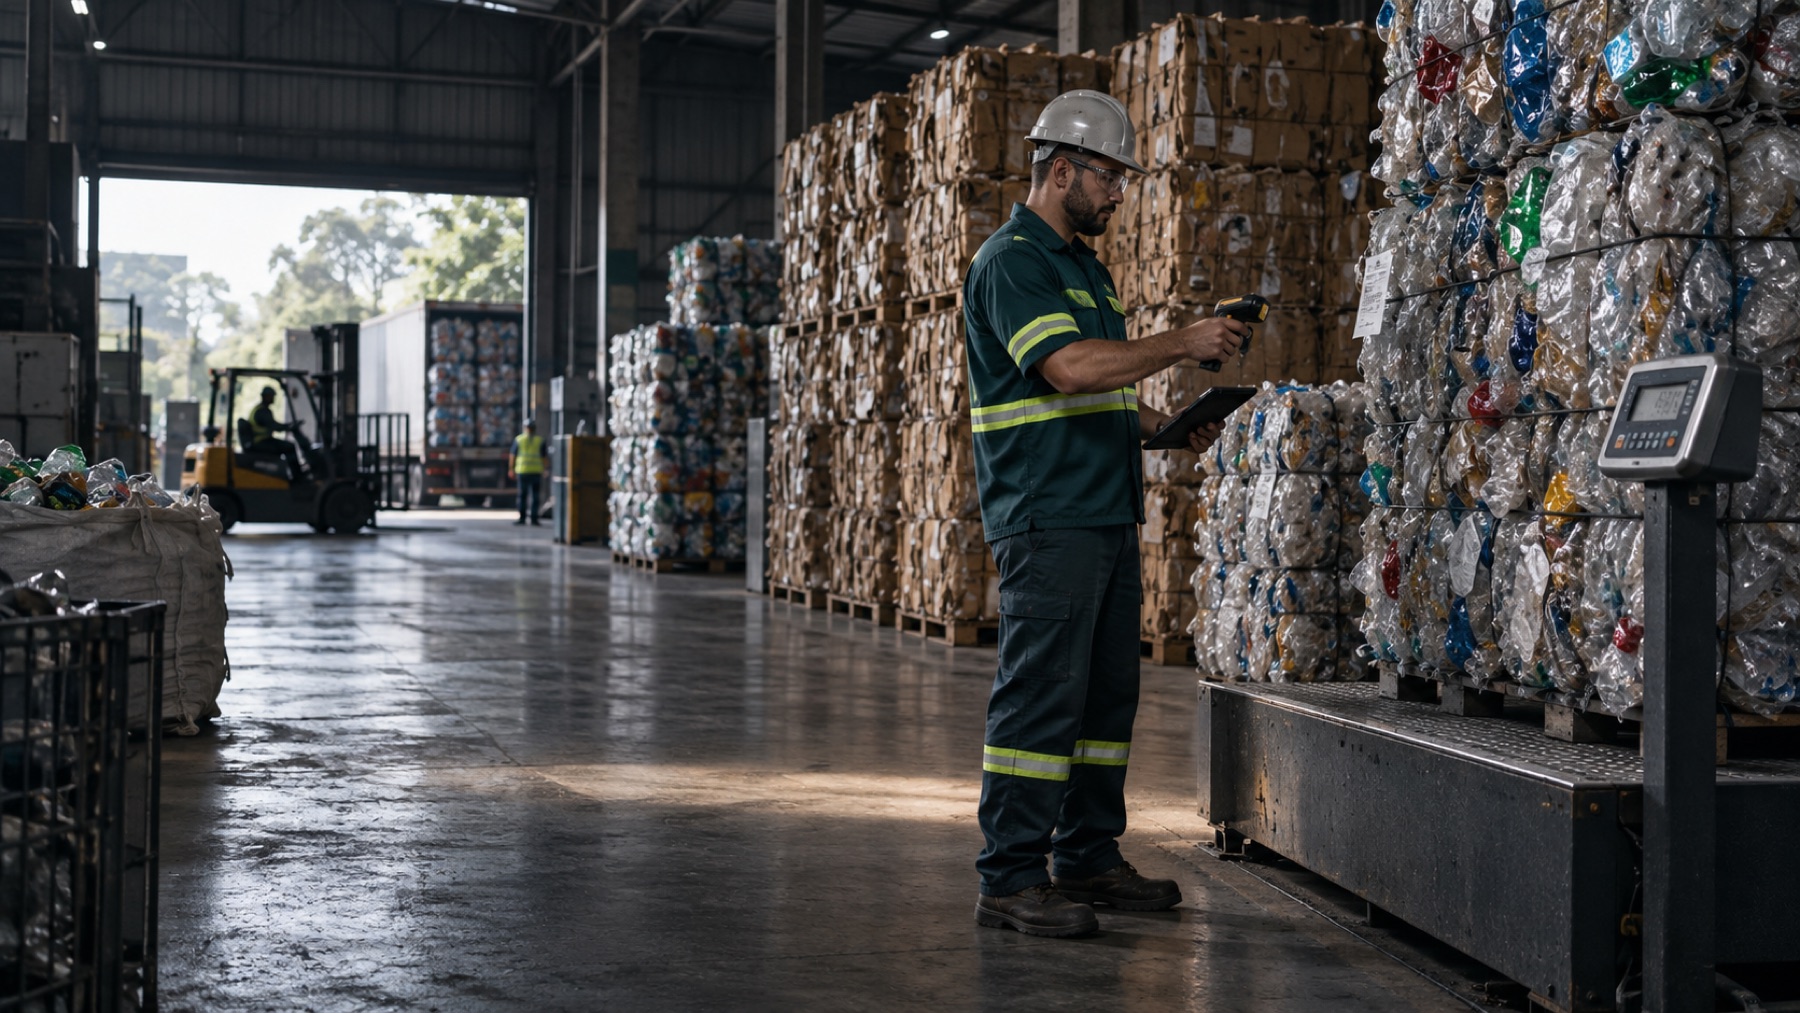
Padronize materiais e unidades, vincule recepção à pesagem e NF-e, registre transferências e transformações e realize inventários rotativos com investigação das diferenças.
Como calcular rendimento na reciclagem?
Divida a quantidade aproveitável gerada pela quantidade usada no mesmo lote ou processo. Use a mesma unidade e separe perda, rejeito e outros materiais aproveitáveis.
Perda de material pode ser lançada como custo?
O tratamento depende da natureza. Perdas normais do processo e desperdícios anormais não recebem automaticamente o mesmo tratamento; a causa deve ser documentada e analisada.
O estoque fiscal pode ser diferente do físico?
Diferenças temporárias podem surgir por corte ou movimentos pendentes, mas precisam ser conciliadas. Um saldo permanente sem explicação fragiliza custo, resultado e obrigações.
Confira a informação na origem
- Comitê de Pronunciamentos ContábeisCPC 16 (R1) — Estoques
- SPEDGuia Prático da EFD ICMS/IPI — versão 3.2.4
- Receita FederalPerguntas e respostas da pessoa jurídica — escrituração e inventário
Conteúdo informativo, atualizado em 8 de novembro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.