O essencial em poucos pontos
- Lucro Real e regime não cumulativo costumam andar juntos, mas isso não transforma todo pagamento em crédito.
- O STF declarou inconstitucional a vedação ao crédito na compra de insumos recicláveis; efeitos históricos e procedimentos ainda exigem análise do caso.
- Nota, fornecedor, material, uso no processo e memória de cálculo precisam contar a mesma história.
- O saldo regular de PIS/Cofins não desaparece com a entrada da Contribuição sobre Bens e Serviços (CBS).
O que significa PIS/Cofins não cumulativo?
É uma forma de apuração em que a empresa calcula débitos sobre receitas e pode descontar créditos permitidos em lei. O valor a pagar não é simplesmente a alíquota aplicada ao faturamento.
PIS/Pasep e Cofins são contribuições federais. No regime não cumulativo, a empresa soma os débitos do período e desconta apenas créditos que tenham base legal e documentação adequada.
Exemplo simples: comprar R$ 100 mil em aparas não autoriza multiplicar esse valor por uma alíquota e registrar o resultado automaticamente. Antes, a equipe precisa conferir quem vendeu, qual material foi comprado, como ele será usado, qual documento existe e qual regra alcança aquela data.
- Identifique o regime de cada receita
- Separe compra, serviço e despesa
- Vincule o gasto à atividade
- Confirme a hipótese legal
- Guarde o documento e a memória de cálculo
Fontes: Receita Federal · Receita Federal
Estar no Lucro Real garante todos os créditos?
Não. O Lucro Real define a apuração do imposto sobre o lucro; cada crédito de PIS/Cofins continua dependendo das regras próprias da não cumulatividade.
Uma recicladora pode ter receita sujeita a tratamento diferente, compra sem documento suficiente ou gasto que não se encaixa em uma hipótese de crédito. Por isso, a análise deve ser feita por operação, e não por uma etiqueta geral do regime tributário.
O conceito de insumo considera a importância ou a necessidade do bem ou serviço para a atividade. Isso exige fatos concretos. Um item essencial para prensar alumínio pode ter função diferente de uma despesa administrativa sem ligação direta com a produção.
- Regime da receita
- Hipótese de crédito
- Essencialidade ou relevância
- Uso real no processo
- Eventuais vedações e tratamentos específicos
Fontes: Receita Federal · Procuradoria-Geral da Fazenda Nacional
Do gasto ao crédito defensável
Veja como cada etapa se conecta na rotina da empresa.
- 011. Classifique
Diga se é material, serviço, frete, energia ou outro gasto.
- 022. Teste a regra
Confirme regime, hipótese legal, uso e período.
- 033. Prove
Una documento, fornecedor, pesagem, estoque e pagamento.
- 044. Calcule
Registre base, critério e responsável pela revisão.
- 055. Escrituração
Concilie EFD-Contribuições, contabilidade e saldo.
O que o Tema 304 mudou para os insumos recicláveis?
O STF fixou que são inconstitucionais os artigos 47 e 48 da Lei nº 11.196/2005, que proibiam créditos na compra de insumos recicláveis.
A tese é relevante para aquisições de desperdícios, resíduos ou aparas usados como insumo. Ela não dispensa a prova da compra, do material e do uso no processo da recicladora.
Em 8 de novembro de 2026, a página oficial do processo ainda mostrava embargos e movimentações posteriores ao julgamento. Portanto, período alcançado, recuperação de valores antigos, forma de registro e efeito da decisão devem ser confirmados antes de retificar declarações ou usar crédito.
- Mapeie os materiais comprados
- Separe os períodos de apuração
- Confira documentos de entrada
- Avalie os efeitos do julgamento no caso concreto
- Não compense valor antigo sem revisão
Fontes: Supremo Tribunal Federal · Procuradoria-Geral da Fazenda Nacional
Energia, frete e outros custos sempre geram crédito?
Não. Alguns gastos podem gerar crédito em hipóteses previstas, mas natureza, contratação, uso e documentação precisam ser verificados separadamente.
Energia usada no estabelecimento, frete em certas operações, aluguel e bens ou serviços aplicados na produção aparecem com frequência nas revisões. Isso não torna a lista automática. Quem contratou, quem pagou, qual operação ocorreu e como o gasto foi escriturado mudam a resposta.
Na prática, crie uma ficha por tipo de custo. Para o frete do plástico comprado, por exemplo, registre origem, destino, responsável pelo pagamento, documento de transporte e vínculo com a entrada. A ficha facilita a decisão e evita crédito duplicado.
- Descrição do gasto
- Fornecedor e documento
- Responsável contratual
- Centro de custo
- Vínculo com receita ou produção
- Fundamento usado
Fontes: Receita Federal · Receita Federal
EFD-Contribuições para fins do PIS e Cofins
Aula prática sobre a escrituração de PIS/Cofins. O vídeo ajuda a entender o arquivo; a decisão sobre créditos de recicláveis deve seguir a legislação e o caso concreto. O vídeo só é carregado depois do clique.
Quais documentos sustentam o crédito de PIS/Cofins?
Documento fiscal, cadastro do fornecedor, prova do recebimento, registro do material, pagamento e memória de cálculo devem ser conciliados com a EFD-Contribuições e a contabilidade.
A Escrituração Fiscal Digital das Contribuições (EFD-Contribuições) informa receitas, bases, créditos e ajustes. Ela não corrige sozinha uma compra mal descrita. O arquivo deve nascer de cadastros e documentos conferidos.
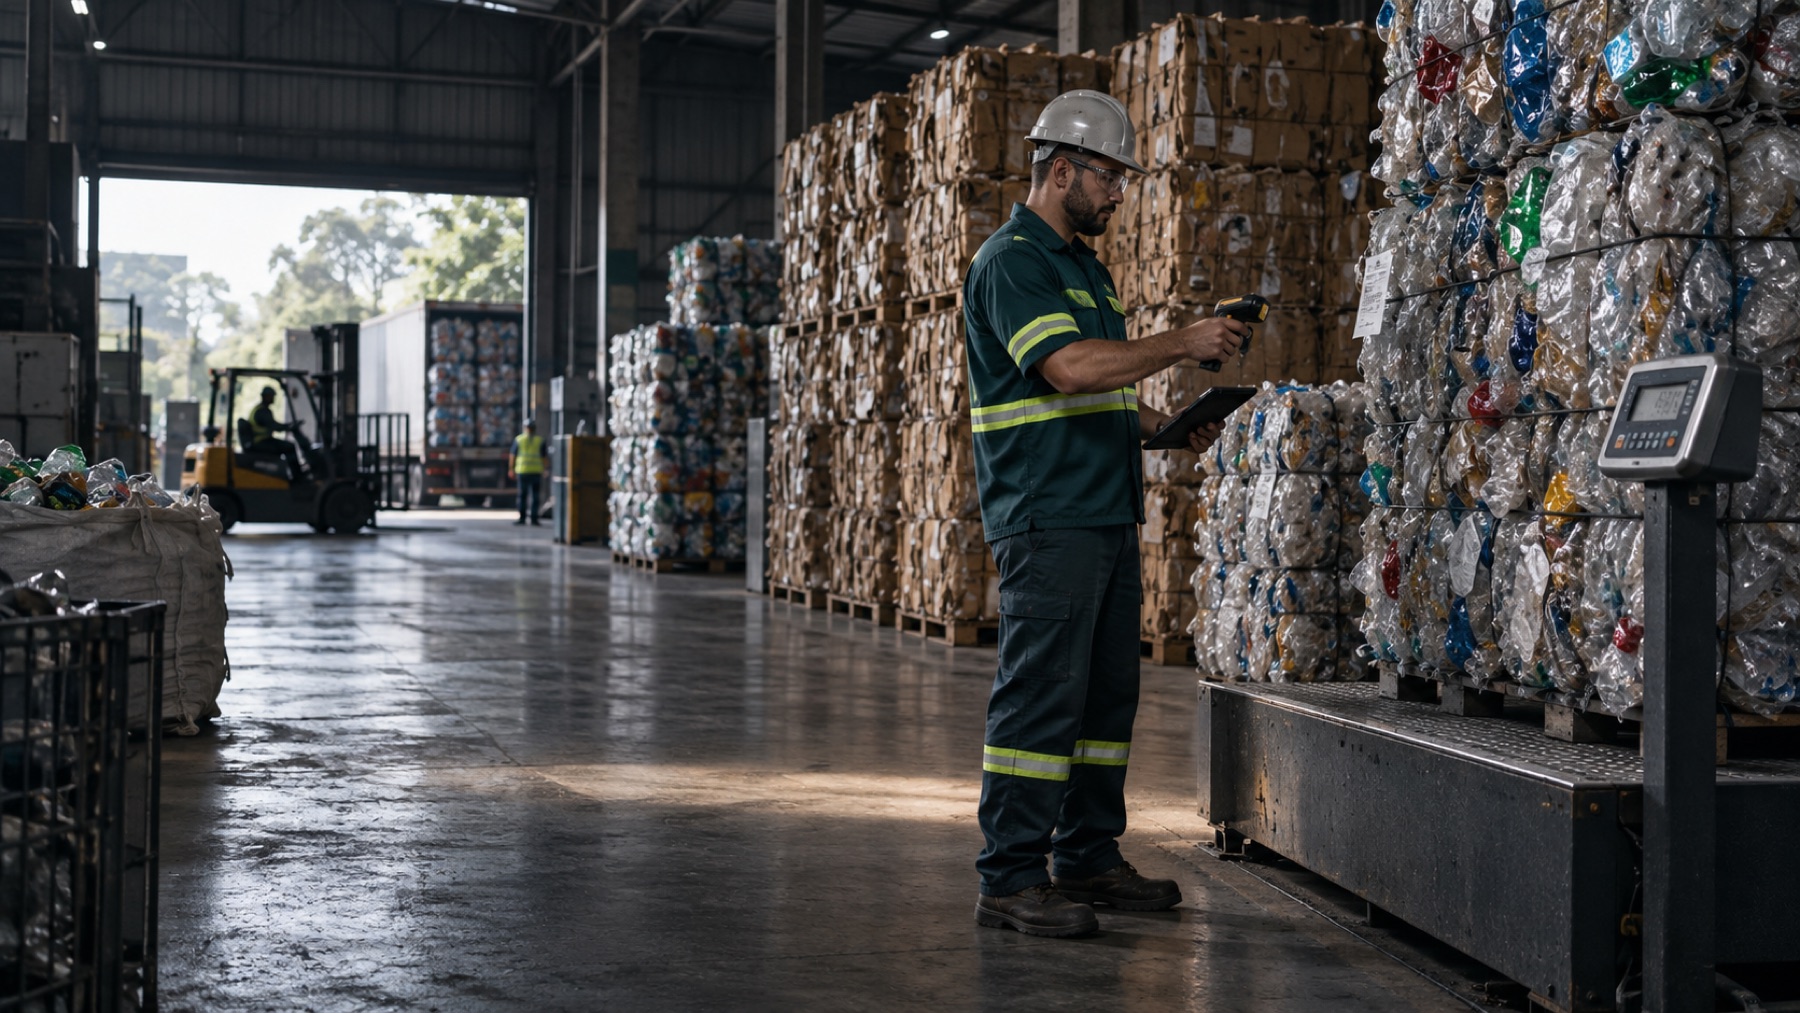
Para uma carga de PET, ligue nota ou documento admitido, romaneio, pesagem, entrada no estoque, classificação do material e pagamento. Se o peso ou o fornecedor não coincidir, trate a diferença antes do fechamento.
- XML ou documento admitido
- Romaneio e ticket de balança
- Cadastro fiscal do fornecedor
- Comprovante de pagamento
- Entrada no estoque
- Memória do crédito e revisão
Fontes: Receita Federal · Receita Federal
O que acontece com os créditos na transição para a CBS?
Os saldos credores regulares existentes em 31 de dezembro de 2026 permanecem válidos e poderão seguir as formas de utilização previstas para a transição.
A Receita Federal informou que os saldos poderão ser usados para compensar CBS, compensar outros tributos federais ou pedir ressarcimento, conforme as regras aplicáveis. A base será a informação corretamente registrada na EFD-Contribuições.
A Nota Técnica 13/2026 detalha controles para os saldos acumulados e mantém a escrituração para finalidades específicas depois de 2026. Antes da virada, concilie o saldo fiscal com razão contábil, pedidos anteriores e valores já usados.
- Feche dezembro de 2026 sem diferenças
- Separe crédito próprio e recebido em sucessão
- Confira pedidos de compensação ou ressarcimento
- Documente saldo por origem e período
- Acompanhe as versões dos sistemas oficiais
Fontes: Ministério da Fazenda · SPED · Presidência da República
Dúvidas sobre o tema
Toda compra de sucata dá crédito de PIS/Cofins?
Não de forma automática. É preciso confirmar regime não cumulativo, uso como insumo, tipo de operação, período, fornecedor e documentação. O Tema 304 afastou a vedação legal aos insumos recicláveis, mas não eliminou esses controles.
Posso recuperar crédito de anos anteriores?
Talvez, conforme o período, os documentos, a situação da empresa e os efeitos processuais do Tema 304. Faça revisão técnica e jurídica antes de retificar arquivos ou compensar valores.
Compra de pessoa física pode gerar crédito?
A origem do material e o documento mudam a análise. Não registre crédito apenas com recibo genérico; valide a regra aplicável, a prova da aquisição e o período. A reforma também cria disciplina própria e futura para certos coletores incentivados.
O saldo de PIS/Cofins será perdido em 2027?
Não. A orientação oficial preserva saldos regulares, mas eles precisam estar corretamente informados e conciliados para uso, compensação ou ressarcimento conforme as regras da transição.
Confira a informação na origem
- Receita FederalContribuição para o PIS/Pasep e Cofins
- Receita FederalEntregar a EFD-Contribuições
- Receita FederalPerguntas e respostas da pessoa jurídica 2024
- Supremo Tribunal FederalTema 304 — créditos de PIS/Cofins na aquisição de resíduos e aparas
- Procuradoria-Geral da Fazenda NacionalCréditos de PIS/Cofins no regime não cumulativo
- Ministério da FazendaUso de créditos de PIS/Cofins na transição para a CBS
- SPEDEFD-Contribuições — Nota Técnica 13/2026
- Presidência da RepúblicaLei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo
Atenção: Conteúdo geral, revisado em 08/11/2026. O direito ao crédito depende do regime, da receita, do gasto, do documento, do período e dos efeitos aplicáveis ao caso. Não use crédito nem retifique obrigação apenas com base neste artigo.
Conteúdo informativo, atualizado em 8 de novembro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.