O essencial em poucos pontos
- Nenhum valor deve ser prometido antes da análise.
- Crédito precisa de origem, período, fundamento e documentos.
- PER/DCOMP atende muitas situações federais, mas existem vedações.
- Retificações e compensações devem manter todas as obrigações coerentes.
O que é recuperação tributária?
É a revisão de tributos e obrigações para identificar valores pagos indevidamente, a maior ou créditos que possam ser restituídos, ressarcidos ou compensados conforme a legislação.
A existência de uma tese conhecida no mercado não prova que toda empresa possui crédito. Regime, atividade, produtos, documentos, período e forma de apuração podem mudar completamente a conclusão.
O diagnóstico deve delimitar a pergunta: qual tributo, qual hipótese e qual período serão testados. Sem esse recorte, a revisão tende a produzir estimativas difíceis de sustentar.
A revisão parte dos documentos e das obrigações já entregues. O valor aparece no fim da análise, não no começo da proposta.
Imagem editorial criada para a RevalorAs cinco etapas de uma revisão responsável
Hipótese, elegibilidade, documentos, cálculo e execução devem ser tratados separadamente e registrados.
A conclusão pode indicar crédito menor que o estimado, ausência de documentação ou até que não é seguro avançar. Esse resultado também tem valor: evita usar um crédito que depois pode ser rejeitado.
- Definir a hipótese e o fundamento
- Confirmar se a empresa e o período são elegíveis
- Cruzar declarações, escriturações, pagamentos e documentos
- Construir e revisar a memória de cálculo
- Escolher pedido, compensação, retificação ou outro procedimento
Do indício ao crédito utilizável.
- 01Hipótese
Qual regra pode ter produzido pagamento indevido?
- 02Elegibilidade
Ela se aplica à empresa e ao período?
- 03Evidências
Documentos e obrigações contam a mesma história?
- 04Cálculo
Outra pessoa consegue refazer o valor?
- 05Execução
Qual procedimento usa o crédito com segurança?
O que uma memória de crédito precisa mostrar
Ela deve permitir que outra pessoa refaça o caminho entre documento, obrigação, pagamento, fundamento e valor final.
Planilhas sem vínculo com a origem não bastam. A empresa precisa guardar bases extraídas, versões, critérios, conciliações e evidências. Quando existem retificações, o conjunto das obrigações deve permanecer coerente.
- Origem e natureza do crédito
- Período de apuração
- Documentos e obrigações usados
- Critério de cálculo
- Retificações necessárias
- Saldo já utilizado e saldo disponível
Quando entra o PER/DCOMP?
Na esfera federal, pedidos e declarações de compensação são apresentados pelo PER/DCOMP em muitas situações, mas o meio e as regras variam conforme o crédito.
A Receita Federal orienta consultar o meio adequado e alerta que existem vedações legais, inclusive regras específicas para compensações envolvendo contribuições previdenciárias. Alguns casos seguem por processo administrativo ou exigem etapas anteriores.
Transmitir uma declaração não significa homologação automática e definitiva. O crédito e a compensação podem ser analisados pela administração tributária.
Fontes: Receita Federal · Receita Federal
O caminho no PER/DCOMP Web
Telas do material de orientação da Receita Federal. A interface e os procedimentos podem mudar; consulte sempre o roteiro atualizado para o tipo de crédito.
Receita Federal — orientação PER/DCOMP Web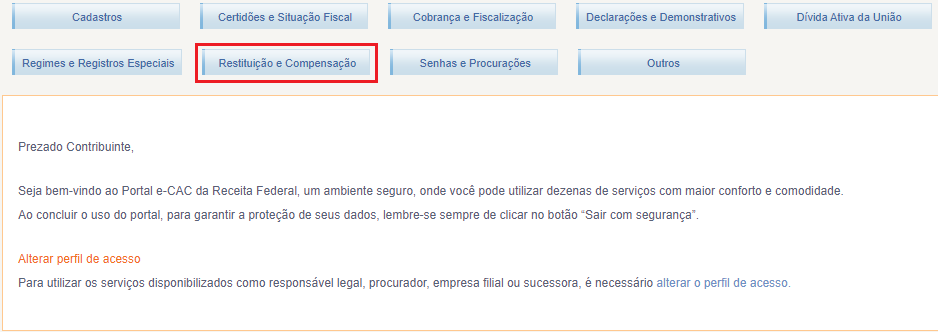
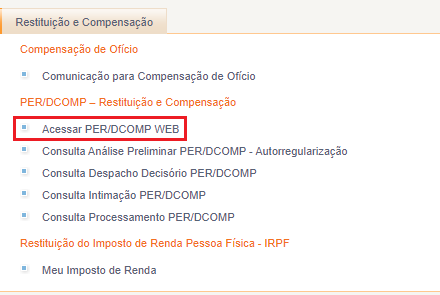
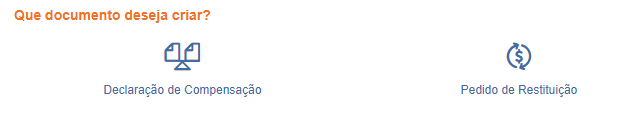
Receita Federal disponibiliza o PER/DCOMP Web
Uma introdução ao PER/DCOMP Web. O sistema é apenas a etapa operacional: origem, documentos, cálculo e direito ao crédito precisam ser validados antes. O vídeo só é carregado depois do clique.
Quais são os riscos de usar um crédito sem sustentação?
A compensação pode não ser homologada, e o débito que se pretendia quitar pode voltar com encargos, além de outras consequências aplicáveis ao caso.
Em operação de conformidade divulgada em 2026, a Receita destacou que não conformidades podem resultar em indeferimento do crédito e não homologação de compensações vinculadas. Isso reforça a importância de validar dados antes da transmissão.
Desconfie de prazo artificial, percentual garantido ou proposta baseada apenas no faturamento. Crédito tributário não deve ser tratado como produto padronizado.
Fontes: Receita Federal
SINAL DE ALERTAPercentual garantido antes de olhar os documentos não é diagnóstico. É promessa.
Uma conclusão responsável pode encontrar um valor menor — ou recomendar que a empresa não avance.
O que perguntar antes de contratar uma recuperação
Peça o escopo da hipótese, os períodos, os documentos, a responsabilidade pelas retificações, o procedimento e o que acontece se o crédito for questionado.
A decisão deve ser tomada por quem conhece o risco financeiro e operacional da empresa, com apoio contábil e jurídico quando a hipótese exigir.
- Quem assina tecnicamente a conclusão?
- A memória de cálculo será entregue?
- Quais obrigações serão retificadas?
- Como serão acompanhadas intimações e decisões?
- Honorários incidem sobre crédito apurado, usado ou homologado?
- Quem responde depois do encerramento do projeto?
Dúvidas sobre o tema
Toda empresa tem crédito tributário?
Não. É necessário testar hipóteses compatíveis com a atividade, o regime, os documentos e os períodos da empresa.
Quanto tempo pode ser revisado?
Prazos dependem da natureza do crédito e da regra aplicável. Não use um número genérico sem confirmar o fundamento e as datas do caso.
Compensação é a mesma coisa que restituição?
Não. Na compensação, o crédito é usado contra débitos permitidos. Na restituição ou ressarcimento, busca-se a devolução conforme a natureza e o procedimento do crédito.
A Receita pode revisar o crédito depois?
Sim. Pedidos e declarações podem ser analisados, e a empresa deve manter a documentação que sustenta origem, cálculo e utilização.
Confira a informação na origem
- Receita FederalCompensar tributos federais (PER/DCOMP)
- Receita FederalManuais e roteiros de restituição e compensação
- Receita FederalOperação de conformidade em PER/DCOMP — março de 2026
Conteúdo informativo, atualizado em 13 de outubro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.