O essencial em poucos pontos
- 2026 é ano de teste: obrigações documentais já importam, mas a dispensa de recolhimento depende do cumprimento das regras aplicáveis.
- A CBS substitui PIS/Cofins a partir de 2027; ICMS e ISS migram gradualmente para o IBS entre 2029 e 2032.
- O modelo integral chega em 2033, conforme o cronograma vigente em 08/11/2026.
- O crédito presumido para certos resíduos comprados de coletores incentivados tem requisitos e implantação futura; não é benefício geral em 2026.
O que já vale para IBS e CBS em 2026?
2026 é o ano de teste. Empresas alcançadas precisam adaptar documentos e informações; quem cumpre as obrigações aplicáveis fica dispensado do recolhimento de teste, conforme a legislação e as orientações oficiais.
As alíquotas de teste são 0,1% para o Imposto sobre Bens e Serviços (IBS) e 0,9% para a Contribuição sobre Bens e Serviços (CBS). Isso não significa somar 1% de pagamento definitivo à carga atual. A dispensa depende da emissão correta dos documentos ou declarações exigidos.
Para a recicladora, o efeito prático é revisar o sistema emissor, o cadastro dos itens e os fluxos de entrada e saída. Se ainda não houver obrigação acessória definida para uma situação, a orientação conjunta também prevê dispensa.
- Atualize o emissor fiscal
- Revise campos de IBS e CBS
- Teste rejeições e contingência
- Treine faturamento e recebimento
- Guarde evidências dos testes
Fontes: Receita Federal · Comitê Gestor do IBS e Receita Federal · Receita Federal
O que muda em 2027?
A CBS entra em cobrança, PIS/Cofins são extintos para a apuração regular e o IBS continua em fase inicial, conforme as regras de transição.
A Receita Federal informa CBS em vigor, IBS de 0,1%, extinção de PIS/Cofins e redução do Imposto sobre Produtos Industrializados (IPI) a zero, com exceção relacionada à Zona Franca de Manaus. O Imposto Seletivo também começa conforme os bens e serviços definidos em lei.
A empresa precisa separar claramente o fechamento de dezembro de 2026 da abertura de janeiro de 2027. Saldos, estoque, documentos emitidos e recebidos e contratos em andamento devem ter uma regra de corte.
- Fechar saldos de PIS/Cofins
- Preparar apuração da CBS
- Manter o IBS da fase inicial
- Revisar contratos e preços
- Testar documentos de janeiro
Fontes: Receita Federal · Presidência da República · Ministério da Fazenda
Linha do tempo da reforma para a recicladora
Veja como cada etapa se conecta na rotina da empresa.
- 012026
Teste de IBS/CBS e adaptação dos documentos; dispensa condicionada às obrigações aplicáveis.
- 022027–2028
CBS substitui PIS/Cofins; IBS permanece na etapa inicial.
- 032029
Começa a redução gradual de ICMS/ISS e o aumento do IBS.
- 042030–2032
Os dois modelos convivem em proporções que mudam a cada ano.
- 052033
Novo modelo integral, conforme o cronograma legal atual.
Como será a transição de 2029 a 2032?
ICMS e ISS serão reduzidos por etapas enquanto o IBS cresce: 10% da transição em 2029, 20% em 2030, 30% em 2031 e 40% em 2032.
Nesse período, os dois modelos convivem. A recicladora ainda terá rotinas ligadas ao Imposto sobre Circulação de Mercadorias e Serviços (ICMS) enquanto aumenta a parcela do IBS.
O risco operacional é tratar a troca como um botão único. Cadastros, preços, créditos e conciliações terão de explicar os tributos de cada etapa e a data correta da operação.
- 2029: 90% ICMS/ISS e 10% IBS
- 2030: 80% ICMS/ISS e 20% IBS
- 2031: 70% ICMS/ISS e 30% IBS
- 2032: 60% ICMS/ISS e 40% IBS
Fontes: Receita Federal · Presidência da República
O que está previsto para 2033?
Está prevista a vigência integral do novo modelo, com IBS e CBS e a extinção de ICMS e ISS.
A alíquota-padrão definitiva não deve ser confundida com a carga efetiva da empresa. Débitos, créditos, operações, fornecedores e tratamentos previstos em lei influenciam o resultado.
Como 2033 ainda é futuro, projeções devem mostrar a fonte e a data. Mudança de lei ou regulamentação exige atualização do cenário; não use uma estimativa atual como preço definitivo para contratos longos.
- Modelo integral de IBS e CBS
- Fim da transição de ICMS e ISS
- Crédito financeiro conforme regras
- Revisão de preços e contratos
- Atualização periódica das premissas
Fontes: Receita Federal · Ministério da Fazenda · Presidência da República
Reforma Tributária: por que o Brasil precisa de uma Reforma Tributária?
Visão oficial e introdutória sobre CBS, IBS e a implantação gradual. O cronograma e os requisitos operacionais devem ser conferidos nas normas e orientações atuais. O vídeo só é carregado depois do clique.
A reforma cria crédito para compras de recicláveis?
A Lei Complementar nº 214/2025 prevê crédito presumido para contribuinte regular que compra resíduos sólidos de coletores incentivados e os destina de forma ambientalmente adequada, mas exige requisitos e segue o cronograma futuro de CBS e IBS.
Coletores incentivados incluem, nas condições da lei, pessoa física que coleta ou tria e certas associações ou cooperativas formadas por essas pessoas. O material deve seguir para reutilização, reciclagem, compostagem, recuperação ou outra destinação admitida.
O crédito é calculado sobre aquisição registrada em documento aceito pela administração tributária e só pode reduzir o tributo correspondente. A CBS começa nessa regra em 2027; a parcela do IBS cresce de 2029 a 2033. Portanto, não existe um crédito geral de 20% disponível em 2026.
- Comprador no regime regular
- Fornecedor dentro do conceito legal
- Resíduo sólido identificado
- Destinação ambientalmente adequada
- Documento admitido
- Uso limitado ao tributo correspondente
Fontes: Presidência da República · Portal de Documentos Fiscais Eletrônicos — SVRS · Receita Federal
O que fazer com saldos de PIS/Cofins?
Concilie e documente os saldos até dezembro de 2026. Créditos regulares permanecem válidos e poderão ser usados nas formas previstas para a transição.
A orientação oficial permite compensação com CBS, compensação com outros tributos federais ou ressarcimento, conforme o crédito e as regras. Os valores precisam estar corretos na EFD-Contribuições.
Faça uma lista por origem, período e situação: disponível, já usado, pedido em análise ou discutido. Não misture saldo confirmado com oportunidade ainda não revisada, inclusive aquela ligada ao Tema 304.
- Concilie dezembro de 2026
- Separe origem e período
- Confira compensações já transmitidas
- Corrija divergências antes da virada
- Guarde a trilha documental
Fontes: Ministério da Fazenda · SPED · Supremo Tribunal Federal
Como uma recicladora deve se preparar agora?
Monte um plano com documentos, cadastros, sistema, fornecedores, contratos, estoque, créditos e responsáveis, priorizando o que já tem prazo em 2026 e 2027.
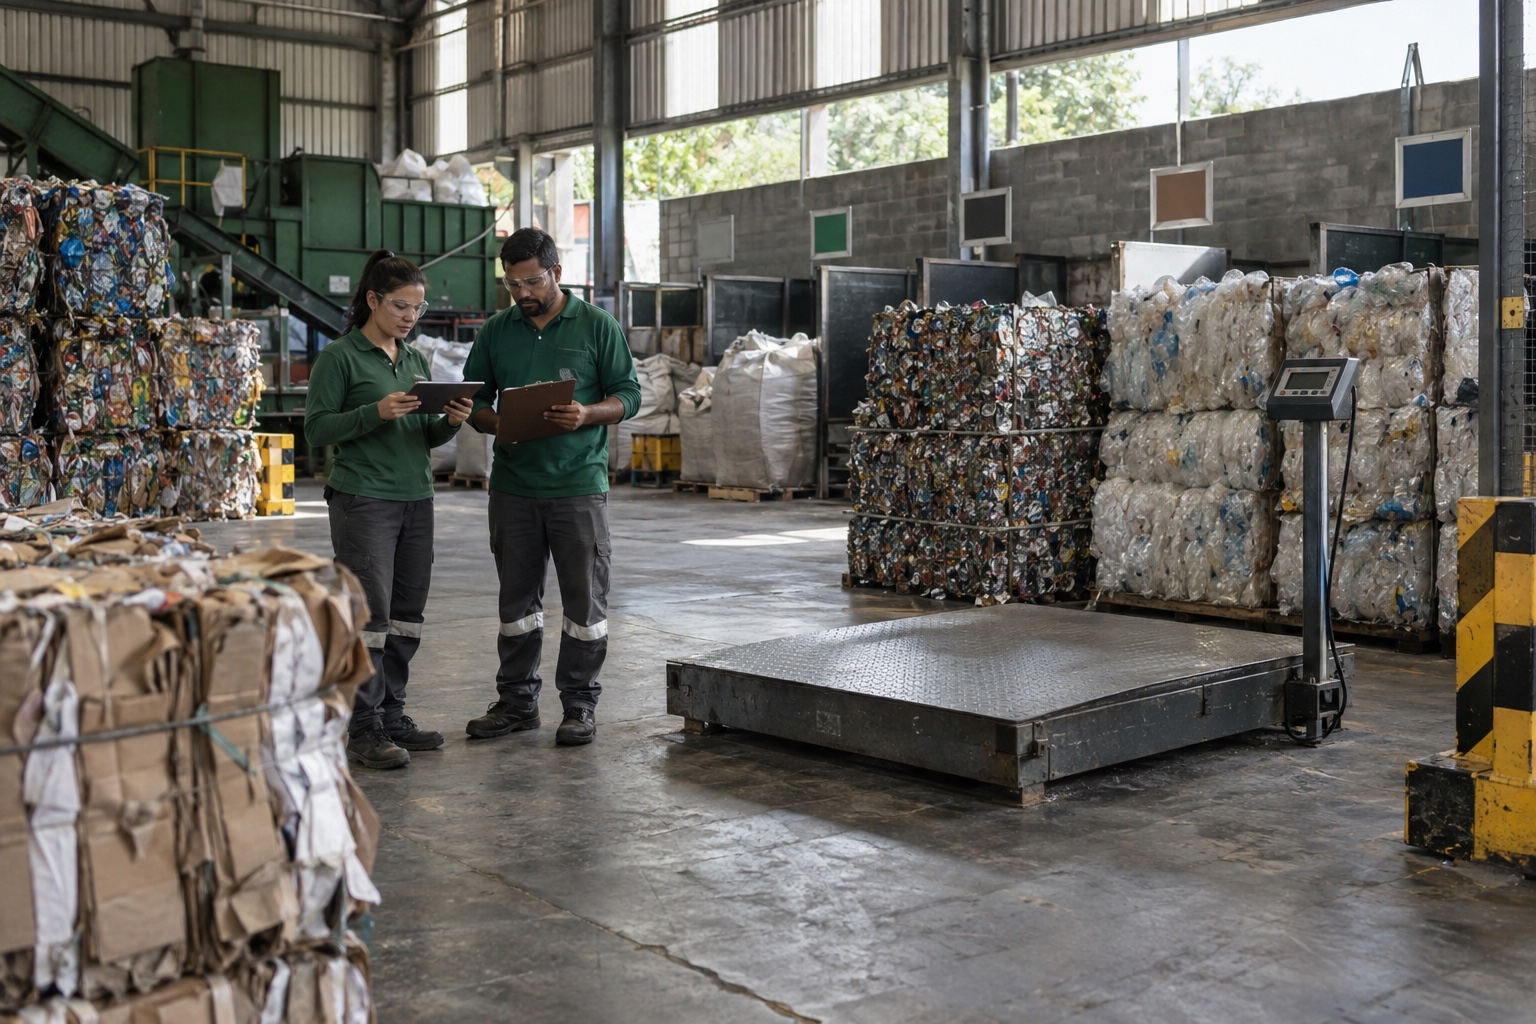
Comece pelo fluxo real: entrada do caminhão, pesagem, identificação do fornecedor, documento, estoque, transformação, venda e recebimento. Cada etapa deve fornecer os dados que a nota e a apuração exigem.
Depois faça testes com papel, plástico, vidro e metal, incluindo compra de pessoa física, cooperativa e empresa. Registre erro, responsável e data de correção. A reforma é um projeto de operação e dados, não apenas uma nova alíquota.
- Dono do projeto e calendário
- Mapa de operações e materiais
- Cadastro fiscal revisado
- Teste ponta a ponta
- Conciliação de créditos
- Treinamento e evidências
Fontes: Receita Federal · Receita Federal · Comitê Gestor do IBS e Receita Federal
Dúvidas sobre o tema
A empresa de reciclagem já paga IBS e CBS em 2026?
2026 é ano de teste. Há alíquotas de teste e obrigações documentais, mas o cumprimento das obrigações aplicáveis permite a dispensa de recolhimento conforme a legislação e as orientações oficiais.
PIS e Cofins acabam quando?
A apuração regular de PIS/Cofins termina em 31 de dezembro de 2026, e a CBS entra em cobrança em 2027. A EFD-Contribuições continua para controles e situações específicas da transição.
Toda compra de catador dará crédito de 20%?
Não. A regra futura exige comprador no regime regular, fornecedor enquadrado como coletor incentivado, resíduo, destinação adequada e documento aceito. CBS e IBS entram em etapas; 20% não é crédito geral vigente em 2026.
O ICMS acaba em 2027?
Não. A transição de ICMS e ISS para o IBS ocorre de 2029 a 2032. O modelo integral está previsto para 2033.
Confira a informação na origem
- Presidência da RepúblicaLei Complementar nº 214/2025 — IBS, CBS e Imposto Seletivo
- Receita FederalEntenda a Reforma Tributária do Consumo
- Receita FederalPrincipais marcos regulatórios da Reforma Tributária do Consumo
- Receita FederalCronograma de implementação dos documentos fiscais eletrônicos da reforma
- Comitê Gestor do IBS e Receita FederalOrientações sobre a entrada em vigor da CBS e do IBS em 2026
- Portal de Documentos Fiscais Eletrônicos — SVRSTabela de classificação de crédito presumido
- Ministério da FazendaUso de créditos de PIS/Cofins na transição para a CBS
- SPEDEFD-Contribuições — Nota Técnica 13/2026
- Supremo Tribunal FederalTema 304 — créditos de PIS/Cofins na aquisição de resíduos e aparas
- Ministério da FazendaQuais vão ser as alíquotas do IBS, da CBS e do Imposto Seletivo?
Atenção: Cronograma e orientações conferidos em fontes oficiais em 08/11/2026. Etapas de 2027 a 2033 são regras futuras do calendário atual, não tratamentos integralmente vigentes em 2026. Regulamentação, sistemas e prazos podem mudar.
Conteúdo informativo, atualizado em 8 de novembro de 2026. Regras e procedimentos podem mudar e devem ser verificados para o estado, o material e a operação do caso concreto.